UMKA Blog / Objektvergleich
Neubau oder Bestand: Was kostet die Kapitalanlage?
Vergleichen Sie Neubau und Bestand nach Gesamtbelastung, mit gleichem Eigenkapital und denselben Kostenpositionen. Im Modell werden aus 25.000 Euro Unterschied beim Kaufaufwand nur 25 Euro im Monatsbudget.
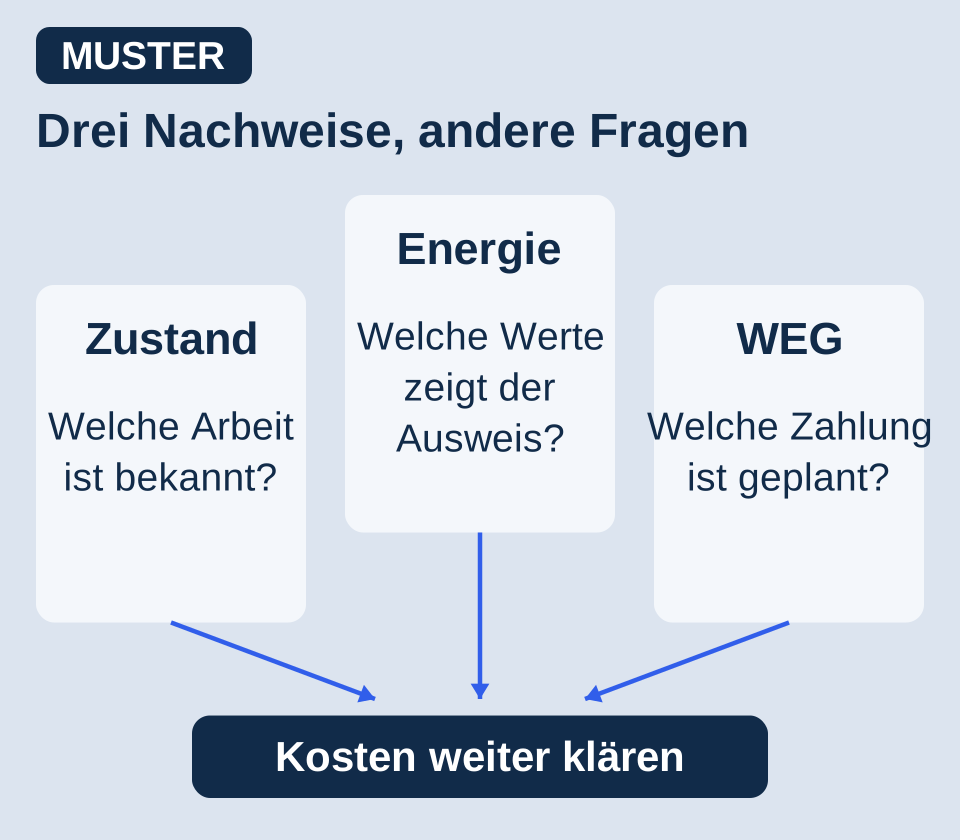
Vergleichen Sie Zustand und enthaltene Leistungen
Das Baualter ist kein Kostenplan. Beim Neubau klären Sie Ausstattung, Übergabe und Restarbeiten. Beim Bestand zählen Zustand und ausgeführte Arbeiten. Eine neue Küche erklärt den Zustand des Dachs nicht. Unbekannte Arbeiten sind nicht kostenlos.
Kauf, Übergabe und erster Mieteingang können auseinanderliegen. Rechnungen werden durch fehlende Miete nicht später fällig. Ungeklärte technische Fragen brauchen eine fachliche Prüfung.
Setzen Sie denselben Eigenkapitalbetrag ein
Die Zahlen sind erfunden, keine Marktpreise oder Bankangebote. Von jeweils 100.000 Euro Geld bleiben 15.000 Euro privat geschützt; 85.000 Euro werden eingesetzt. Die Nebenkosten sind angenommene Summen, keine gesetzlichen Pauschalen.
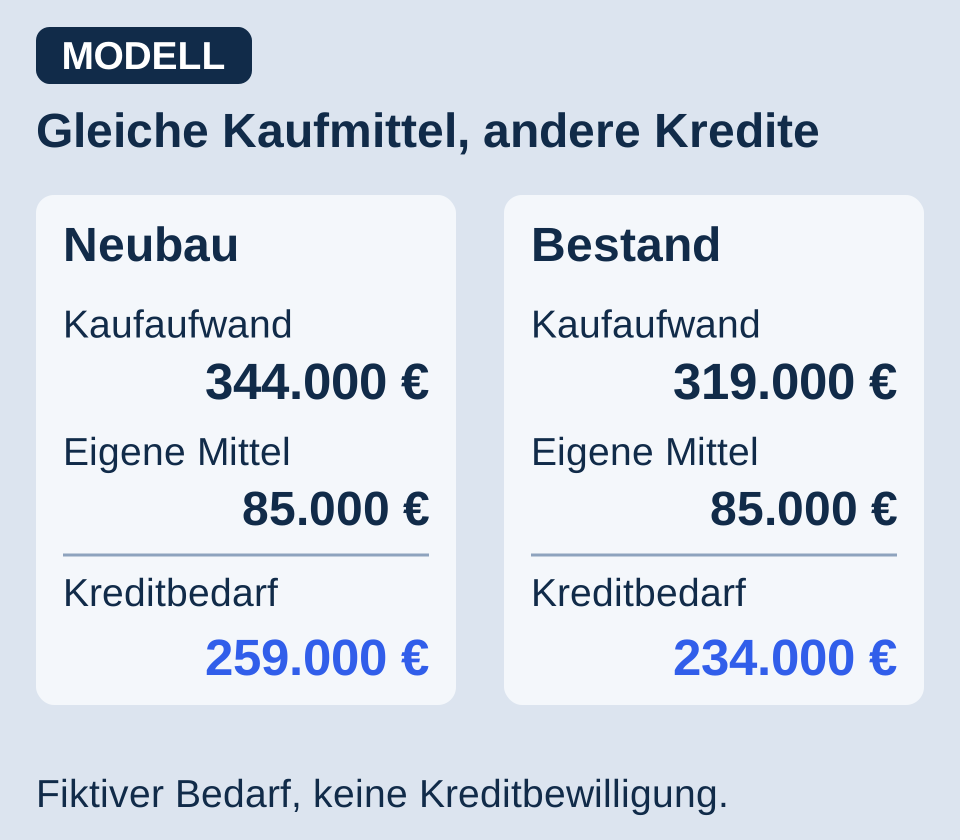
| Einmaliger Modellaufwand | Neubau | Bestand |
|---|---|---|
| Kaufpreis | 320.000 € | 280.000 € |
| Angenommene Nebenkosten | 24.000 € | 21.000 € |
| Arbeiten vor Mietbeginn | 0 € | 18.000 € |
| Kaufaufwand insgesamt | 344.000 € | 319.000 € |
| Eingesetztes Eigenkapital | 85.000 € | 85.000 € |
| Darlehensbedarf | 259.000 € | 234.000 € |
Die 18.000 Euro Arbeiten sind beim Bestand bereits enthalten und werden nicht erneut abgezogen. Null Euro Neubauarbeiten gelten nur im Modell. Zusätzliche Finanzierungskosten fehlen; tatsächliche Positionen und Finanzierung sind noch zu klären.
Die Kaufnebenkosten sollten Sie für beide Angebote nach denselben Positionen erfassen.
Rechnen Sie vom Darlehen zur monatlichen Belastung
Für beide Kredite gelten im Modell 4 Prozent Sollzins und 2 Prozent anfängliche Tilgung. Darlehen × 6 Prozent ÷ 12 ergeben die angenommene konstante Monatsrate. Beide Wohnungen bringen sofort 1.200 Euro Kaltmiete. Die Tabelle ergänzt Zahlungen an Dritte und die eigene Reserveüberweisung.
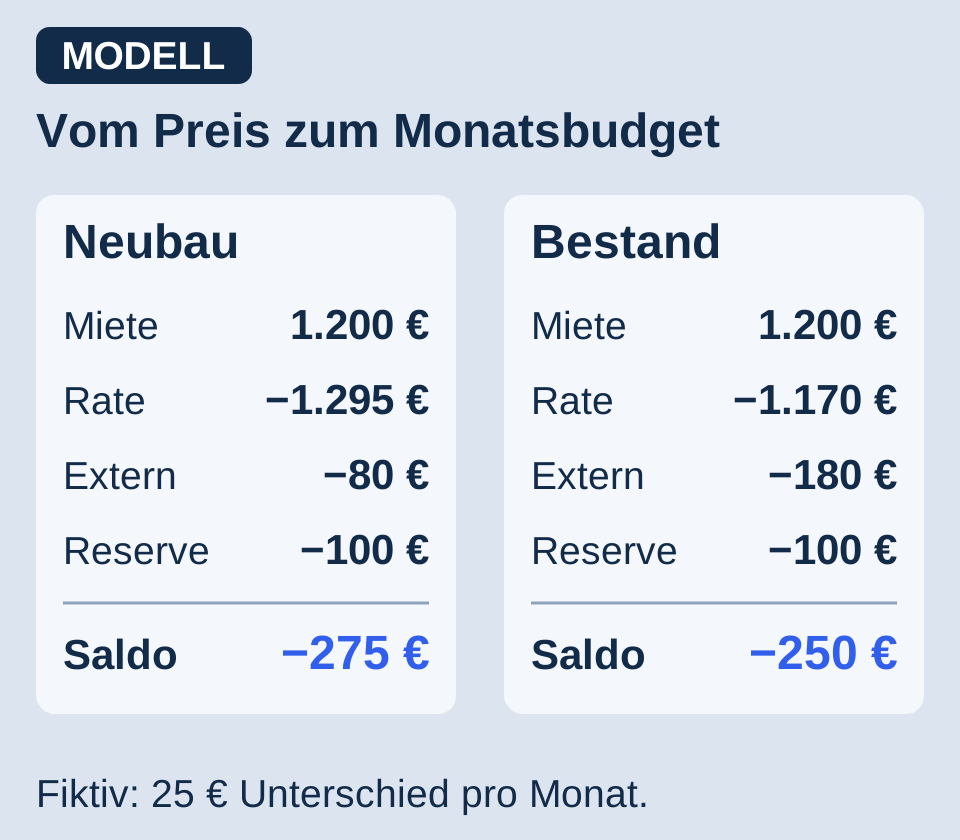
| Monatsmodell vor Steuern | Neubau | Bestand |
|---|---|---|
| Eingegangene Kaltmiete | 1.200 € | 1.200 € |
| Volle Kreditrate | 1.295 € | 1.170 € |
| Weitere Zahlungen an Dritte | 80 € | 180 € |
| Saldo gegenüber Dritten | −175 € | −150 € |
| Eigene Reserveüberweisung | 100 € | 100 € |
| Nötiger Haushaltszuschuss | 275 € | 250 € |
Der Bestand spart 125 Euro Rate, braucht aber 100 Euro mehr für sonstige Eigentümerzahlungen: Es bleiben 25 Euro Unterschied. Beide Varianten benötigen Zuschüsse. Die Reserveüberweisung bleibt Ihr Geld auf einem anderen Konto. Tilgung senkt die Schuld, ist aber kein frei verfügbares Einkommen.
Betriebskostenvorauszahlungen und zugehörige Ausgaben sind beidseitig ausgeschlossen, ebenso Steuern, zusätzliche Sonderumlagen und unvorhergesehene Arbeiten. Ersetzen Sie die frei gewählten Eigentümerbeträge durch Belege. Der Darlehensbedarf beweist keine Kreditzusage.
Die Mietrendite setzt Miete und Preis oder Kosten ins Verhältnis. Diese Monatsrechnung mit Finanzierung ersetzt sie nicht.
Belegen Sie Miete und mögliche Zahlungsspitzen
Bei echten Angeboten prüfen Sie je Wohnung Vertrag und Zahlungseingänge oder die Grundlage der geplanten Neuvermietung. Größe, Lage und Ausstattung müssen zur Mietannahme passen. Ein Inseratspreis belegt noch keinen Zahlungseingang.
Bei einer Eigentumswohnung lesen Sie Wirtschaftsplan, Jahresabrechnung, Vermögensbericht und Beschlüsse zusammen. Welche Arbeiten sind bekannt, welche Zahlungen beschlossen und welche Termine offen? Die Gemeinschaftsrücklage ist kein eigenes Konto für Ihre Kreditrate. Der Energieausweis ermöglicht einen groben Gebäudevergleich, ersetzt aber weder eine Heizkostenprognose noch einen Sanierungsplan.
Erfassen Sie zusätzliche Kosten und fehlende Mietmonate mit Fälligkeiten. Bereits enthaltene Arbeiten werden nicht erneut abgezogen. Neue Ausgaben brauchen verfügbare Objektmittel; die private Reserve ist nicht automatisch dafür frei.
Die WEG-Unterlagen helfen, bekannte Kosten von noch ungeklärten Maßnahmen zu unterscheiden.
Ordnen Sie AfA und Ergebnis richtig ein
AfA ist ein steuerlicher Abzug, kein Mieteingang. Methode und Voraussetzungen hängen auch von Fertigstellung und Erwerb ab. Grund und Boden werden nicht wie das Gebäude abgeschrieben. Sonderregeln brauchen eine eigene Prüfung. Eine feste Erstattung zur Deckung der Modelllücke können Sie daraus nicht ableiten.
Entscheidend ist, welcher vollständige Zahlungsablauf in Ihren Haushalt passt. Ein niedriger Kaufpreis kann durch Arbeiten und frühe Rechnungen überfordern. Halten Sie fest, was belegt ist und was vor dem Kauf noch geklärt werden muss.
Zinsen und Tilgung sind für Geldfluss und steuerliche Betrachtung auseinanderzuhalten.
Die Immobilienanalyse führt diese Kosten, Termine und persönlichen Grenzen zu einer Entscheidungsvorlage zusammen.
Häufige Fragen
Was tun bei einem unaufgeschlüsselten Gesamtpreis?
Klären Sie enthaltene Leistungen und Zusatzkosten. Ein fehlender Einzelbetrag bedeutet nicht, dass die Leistung kostenlos ist.
Darf dieselbe Reparatur zweimal im Budget stehen?
Nein. Erfassen Sie die tatsächliche Zahlung einmal. Ein zusätzlicher Puffer muss eine andere, ausdrücklich benannte Aufgabe haben.
Bezahlt höhere AfA die monatliche Lücke?
Nicht automatisch. Der Abzug ist kein Zahlungseingang; Steuerwirkung und Zeitpunkt brauchen eine eigene Prüfung.
Was gilt bei unterschiedlichen Kreditangeboten?
Vergleichen Sie tatsächliches Eigenkapital, Kredit, volle Rate und Zusatzkosten erneut. Gleiche Modellzinsen ersetzen diesen Vergleich nicht.
Faktenbasis und Annahmen
- Wohnungseigentumsgesetz: Verwaltung und Erhaltungsrücklage (§ 19) · geprüft 2026-10-27
- Wohnungseigentumsgesetz: Wirtschaftsplan, Jahresabrechnung und Vermögensbericht (§ 28) · geprüft 2026-10-27
- Energieausweis: Grundlagen und Gebäudevergleich (§ 79) · geprüft 2026-10-27
- Einkommensteuergesetz: Abschreibung von Gebäuden (§ 7) · geprüft 2026-10-27
- Einkommensteuergesetz: Sonderabschreibung für Mietwohnungsneubau (§ 7b) · geprüft 2026-10-27
- Einkommensteuergesetz: Erhöhte Absetzungen bei Baudenkmalen (§ 7i) · geprüft 2026-10-27
- KfW: Effizienzhaus-Standards beim Neubau · geprüft 2026-10-27
- Bundesfinanzministerium: Arbeitshilfe zur Kaufpreisaufteilung in Gebäude und Boden · geprüft 2026-10-27
- Einkommensteuergesetz: Werbungskosten (§ 9) · geprüft 2026-10-27
Die Beispiele sind Modellrechnungen. Maßgeblich sind das konkrete Objekt, aktuelle gesetzliche Voraussetzungen und ein individuelles Finanzierungsangebot. Eine persönliche Steuer- oder Rechtsberatung ist damit nicht verbunden.
Was bedeutet das für Ihre Investition?
Eine verständliche Rechnung beginnt mit Ihrem Ziel und Ihren Voraussetzungen.
Finanzanalyse anfragenMit eigenen Annahmen rechnen →
Verantwortliche Redaktion: Vitalii Papaiani. Menschlich geprüfte Ausgangsfassung; diese gekürzte Fassung wurde redaktionell neu geprüft.
Fragen zum Beitrag?
Die Kommentarfunktion ist derzeit nicht aktiviert. Stellen Sie uns Ihre Frage direkt.