UMKA Blog / Wirtschaftlichkeit
Cashflow einer vermieteten Wohnung: Zahlt die Miete wirklich den Kredit?
1.200 Euro Kaltmiete und 900 Euro Kreditrate ergeben noch keinen frei verfügbaren Überschuss von 300 Euro. Erst nach Eigentümerkosten und sinnvoll getrennten Reserven zeigt sich, ob die vermietete Wohnung Ihren Haushalt monatlich entlastet oder zusätzliches Geld braucht. Diese Planung des verfügbaren Geldes nennen wir hier Cashflow. Sie ist eine andere Rechnung als die Mietrendite.
Welche Beträge gehören in die Monatsrechnung?
Beginnen Sie mit der Kaltmiete. Betriebskostenvorauszahlungen sind zusätzlich vereinnahmtes Geld, dem Kosten und eine Abrechnung gegenüberstehen. Wenn Sie entsprechende Einnahmen und Ausgaben weglassen, müssen beide Seiten zusammenpassen.
Auch das Hausgeld ist nicht vollständig auf Mieter übertragbar. Verwaltung und Instandhaltung zählen nicht zu den Betriebskosten nach der Betriebskostenverordnung. Welche anderen Kosten tatsächlich umgelegt werden, hängt auch von der Vereinbarung und der konkreten Position ab. Trennen Sie deshalb im Wirtschaftsplan umlagefähige Beträge, Ihren Eigentümeranteil und die Gemeinschaftsrücklage.
Unsere Planungsformel lautet: Kaltmiete minus volle Kreditrate minus Eigentümeranteil minus zusätzliche eigene Reserve minus Leerstandspuffer. Die volle Rate umfasst Zins und Tilgung, weil beides Ihr Konto belastet.
Ein Modellmonat mit 30 Euro Spielraum
Alle folgenden Beträge sind erfunden, keine Objektangebote oder aktuellen Bankkonditionen. Wir rechnen vor Einkommensteuern und ohne Wertsteigerung. Das Darlehen beträgt 180.000 Euro, der angenommene Sollzins 4 Prozent jährlich und die anfängliche Tilgung 2 Prozent. Bei voller Auszahlung, Zahlung am Monatsende und ohne zusätzliche Gebühren ergeben sich zunächst 900 Euro Monatsrate: 180.000 × 0,06 ÷ 12. Davon sind im ersten Monat 600 Euro Zins und 300 Euro Tilgung.
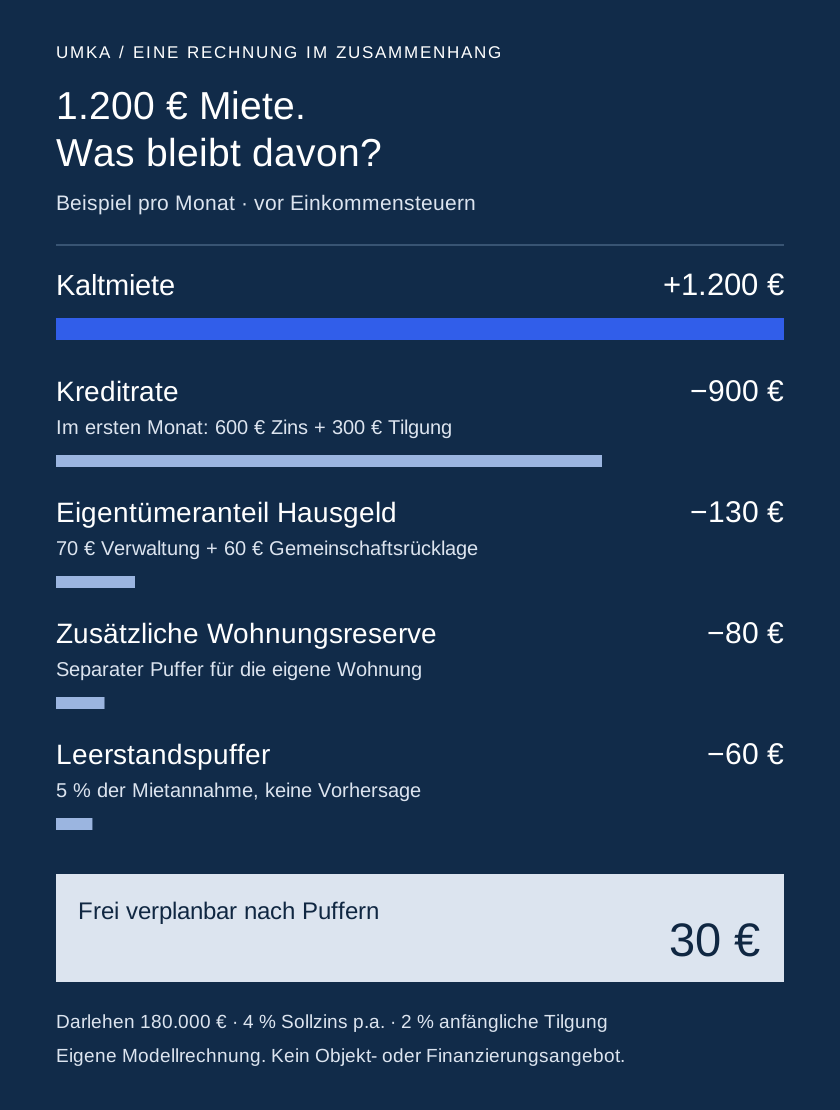
Erfundenes Rechenbeispiel vor Steuern. Die Zahlen stehen auch in der Tabelle. Keine Objekt- oder Bankkonditionen.
Grafik in voller Größe ansehen ↗| Monatliche Planung | Betrag |
|---|---|
| Kaltmiete | +1.200 € |
| Kreditrate aus Zins und Tilgung | −900 € |
| Nicht auf Mieter umgelegter Hausgeldanteil | −130 € |
| Zusätzliche Reserve für die eigene Wohnung | −80 € |
| Rechnerischer Leerstandspuffer | −60 € |
| Frei verplanbarer Betrag vor Steuern | 30 € |
Vom angenommenen Hausgeld von 350 Euro gelten im Modell 220 Euro als wirksam umgelegte Betriebskosten. Diese lassen wir auf beiden Seiten weg. Die übrigen 130 Euro enthalten 70 Euro Verwaltung und 60 Euro Gemeinschaftsrücklage. Weitere 80 Euro planen wir für die eigene Wohnung. Dieselbe Rücklage wird nicht zweimal abgezogen.
Der Leerstandspuffer von 60 Euro entspricht hier 5 Prozent der Kaltmiete. Das ist eine frei gewählte Vorsorge, keine Prognose. Zurückgelegtes Geld bleibt Vermögen, steht aber nicht für andere Ausgaben zur Verfügung.
Mit Ihren eigenen Annahmen können Sie im Rechner Cashflow und Kreditrate durchrechnen. Ersetzen Sie Modellwerte durch nachvollziehbare Beträge aus Ihren Unterlagen.
Ein kleiner Überschuss hält wenig aus
Steigen die monatlichen Eigentümerkosten um 100 Euro, werden aus 30 Euro minus 70 Euro. Sinkt nur die Kaltmiete auf 1.080 Euro und bleiben sämtliche Euro-Abzüge unverändert, ergibt sich minus 90 Euro. Das zweite Szenario senkt den Puffer also bewusst nicht mit ab.
Bei tatsächlichem Leerstand können zusätzlich Betriebskosten bei Ihnen bleiben, die zuvor Mieter getragen haben. Ein Monatsdurchschnitt ersetzt deshalb keine verfügbare Reserve. Auch die Tilgung ist kein frei verfügbares Guthaben: Sie verringert Ihre Schulden. Steuerlicher Gewinn und wirtschaftlicher Gesamtertrag müssen getrennt betrachtet werden.
Aus offenen Punkten wird eine belastbarere Rechnung
Legen Sie Mietvertrag, Wirtschaftsplan, letzte Jahresabrechnung, Rücklagenstand und bekannte Beschlüsse neben die Kreditbedingungen. Markieren Sie jede Zahl als belegt, geschätzt oder noch offen. Planen Sie anschließend einen normalen Monat und einen ungünstigeren Verlauf. So erkennen Sie, welche fehlende Information Ihre Entscheidung wirklich verändert.
In der wirtschaftlichen Immobilienanalyse lassen sich Einnahmen, Belastungen und Reserven Ihres konkreten Vorhabens gemeinsam gegenüberstellen.
Häufige Fragen
Gehört die Tilgung zu den monatlichen Ausgaben?
Ja. Die Tilgung verringert zwar Ihre Schulden, wird aber mit der Kreditrate bezahlt. Für Ihren verfügbaren Monatsbetrag müssen Sie deshalb die volle Rate berücksichtigen.
Ist ein positiver Cashflow schon ein Gewinn?
Ein monatlicher Überschuss zeigt zunächst nur den Geldfluss unter den erfassten Annahmen. Steuern, spätere Reparaturen, Wertänderungen und Verkaufskosten können das wirtschaftliche Gesamtergebnis verändern.
Faktenbasis und Annahmen
- BGB § 556: Vereinbarungen über Betriebskosten · geprüft 2026-10-26
- BetrKV § 1: Betriebskosten · geprüft 2026-10-26
- WEG § 28: Wirtschaftsplan, Jahresabrechnung, Vermögensbericht · geprüft 2026-10-26
- Allgemeine Informationen zu Immobiliar-Verbraucherdarlehen · geprüft 2026-10-26
- Bundesbank Glossar: Annuitätendarlehen · geprüft 2026-10-26
Die Beispiele sind Modellrechnungen. Maßgeblich sind das konkrete Objekt, aktuelle gesetzliche Voraussetzungen und ein individuelles Finanzierungsangebot. Eine persönliche Steuer- oder Rechtsberatung ist damit nicht verbunden.
Was bedeutet das für Ihre Investition?
Eine verständliche Rechnung beginnt mit Ihrem Ziel und Ihren Voraussetzungen.
Finanzanalyse anfragenMit eigenen Annahmen rechnen →
Verantwortliche Redaktion: Vitalii Papaiani. Von der UMKA-Redaktion menschlich geprüft.
Fragen zum Beitrag?
Die Kommentarfunktion ist derzeit nicht aktiviert. Stellen Sie uns Ihre Frage direkt.