UMKA Blog / Risiken & Reserven
Wie viel Reserve braucht eine Wohnung bei Leerstand?
Ihre Reserve muss die Zahlungen bis zum nächsten tatsächlichen Mieteingang tragen. Dafür brauchen Sie verfügbare Mittel, fällige Ausgaben und zusätzliche Rechnungen. Das Modell zeigt, wann trotz mehrerer eigener Konten eine Lücke entsteht.
Rechnen Sie mit Geld, das tatsächlich verfügbar ist
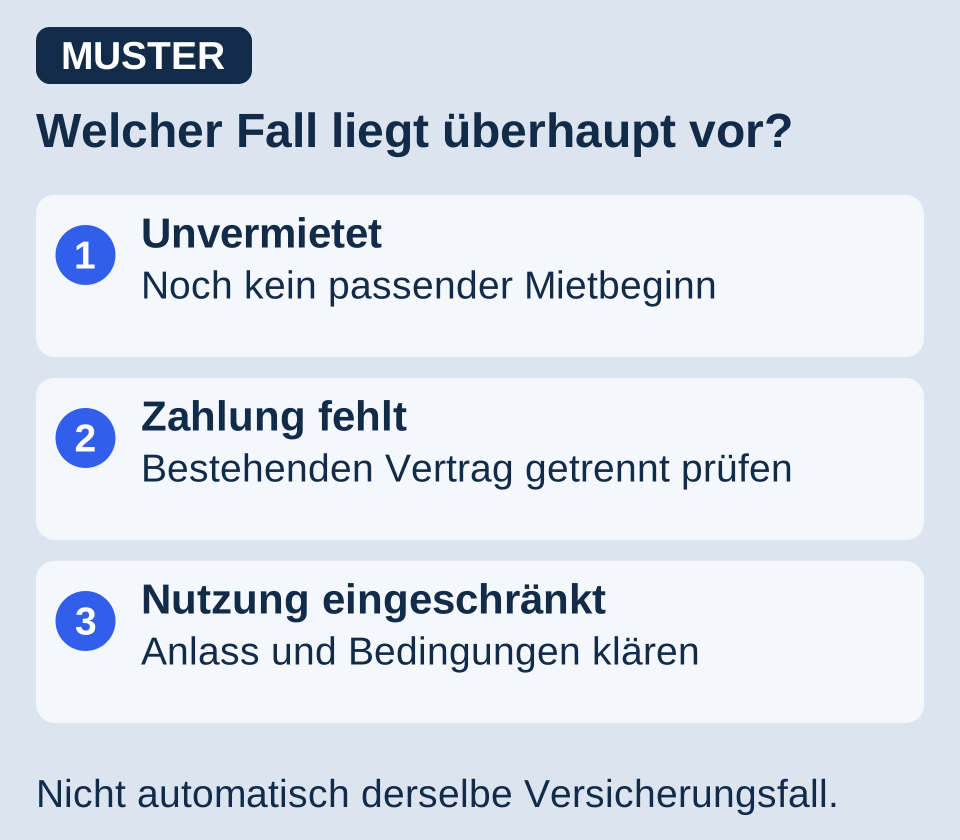
Leerstand zwischen Mietverhältnissen und eine ausbleibende Zahlung eines bestehenden Mieters sind verschiedene Fälle. Für den Liquiditätstest fehlt zunächst Geld; die nächsten Maßnahmen unterscheiden sich. Eine Mietforderung ist kein Kontoguthaben.
Fehlende Miete beendet den Kreditvertrag nicht automatisch. Rechnen Sie mit der vollen Rate einschließlich Tilgung und den vertraglichen Fälligkeiten. Erwartete Versicherungsleistungen oder Neuvermietung helfen erst bei belastbarem Betrag und Termin.
Erfassen Sie Zahlungen und Umbuchungen getrennt
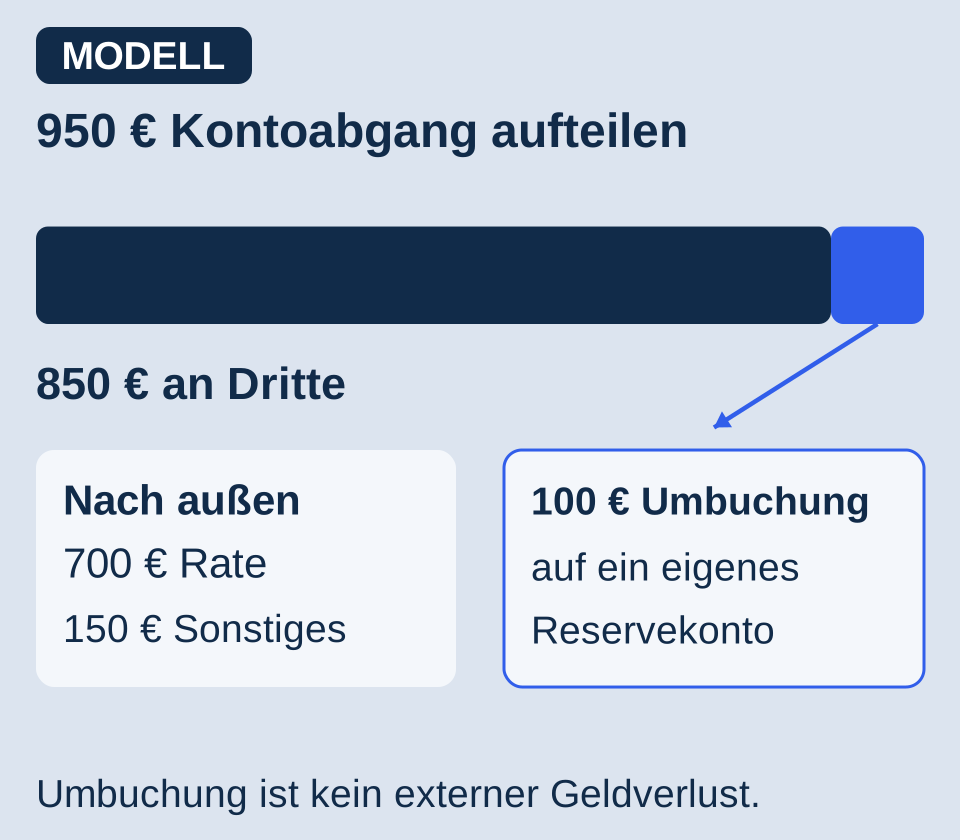
Alle Zahlen sind frei erfunden, keine üblichen Kosten oder Reserveempfehlungen. Bei bezahlter Miete fließen im Modell 1.000 Euro Kaltmiete monatlich ein. Die folgenden Beträge laufen auch ohne Miete weiter. Die 150 Euro sind ein Sammelbetrag, der für ein echtes Objekt aufgeschlüsselt werden muss.
| Monatliche Modellbewegung | Betrag |
|---|---|
| Volle Kreditrate aus Zins und Tilgung | 700 € |
| Weitere Eigentümerzahlungen an Dritte | 150 € |
| Freiwillige Umbuchung auf eigenes Reservekonto | 100 € |
| Abgang vom Ausgabenkonto | 950 € |
| Davon tatsächliche Zahlungen nach außen | 850 € |
Im Hausgeld enthaltene Positionen zählen nicht doppelt. Betriebskostenvorauszahlungen und zugehörige Ausgaben sind beidseitig ausgeklammert. Zusätzliche Leerstandskosten, Steuern und außergewöhnliche Arbeiten fehlen zunächst; ergänzen Sie sie für Ihr Objekt mit Betrag und Termin.
Die Reserveüberweisung bleibt Ihr Geld und ändert nur die Verteilung zwischen eigenen Konten. Eine verpflichtende Zahlung an die Gemeinschaft ist dagegen keine interne Umbuchung.
Der Cashflow einer vermieteten Wohnung zeigt die normale Monatsrechnung; hier verfolgen wir zusätzlich die Kontobestände.
Testen Sie drei Monate ohne Miete
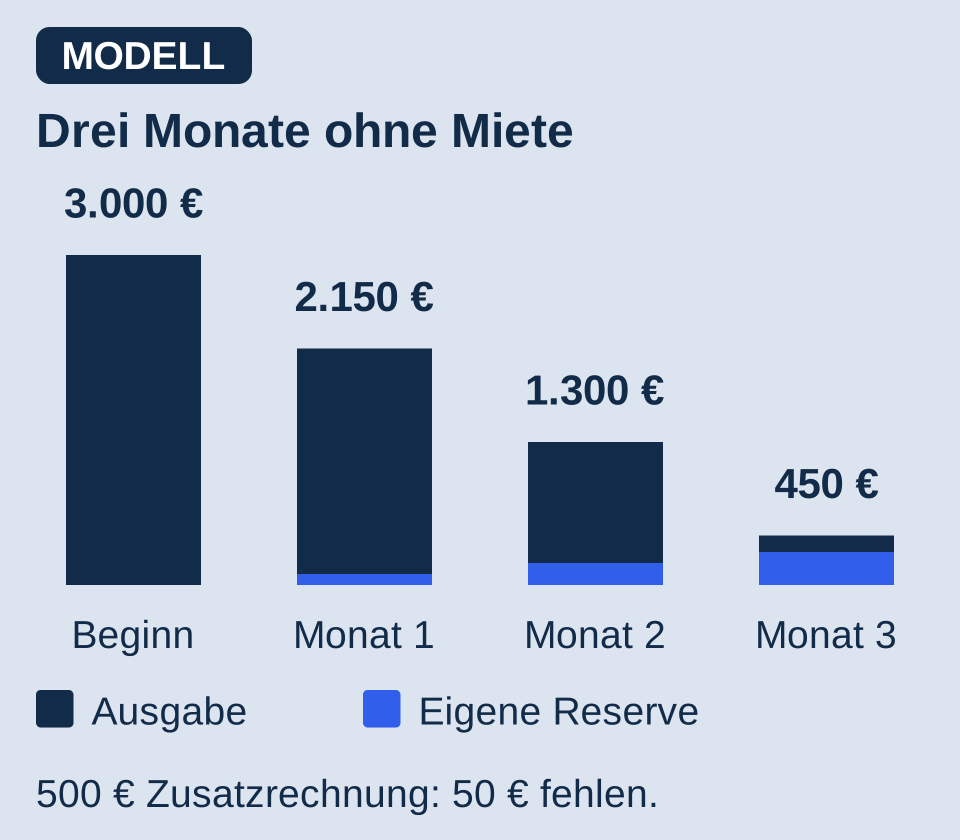
Das Ausgabenkonto beginnt mit 3.000 Euro, das eigene Reservekonto mit null Euro. Eine private Reserve für Ihren Lebensunterhalt gehört nicht zu diesen Beträgen. Drei Monate lang geht keine Miete ein. Am jeweiligen Monatsende zahlen Sie 850 Euro an Dritte und buchen 100 Euro intern um. Andere Geldbewegungen gibt es zunächst nicht.
| Zeitpunkt | Ausgabenkonto | Eigenes Reservekonto | Zusammen |
|---|---|---|---|
| Anfang | 3.000 € | 0 € | 3.000 € |
| Nach Monat 1 | 2.050 € | 100 € | 2.150 € |
| Nach Monat 2 | 1.100 € | 200 € | 1.300 € |
| Nach Monat 3 | 150 € | 300 € | 450 € |
Kommt am Ende des dritten Monats zusätzlich eine Rechnung über 500 Euro, fehlen insgesamt 50 Euro. Die Überweisung der 300 Euro zurück auf das Ausgabenkonto ändert daran nichts. Ohne diese Rechnung reichen die 450 Euro ebenfalls nicht für die nächsten 850 Euro externer Zahlungen; dafür fehlen 400 Euro.
Auch wenn Sie die monatliche Umbuchung aussetzen, bleibt die gemeinsame Geldsumme gleich. Entscheidend sind Auszahlungen nach außen und deren Fälligkeit. Die drei Monate sind eine selbst gewählte Belastungsprobe, keine Prognose oder Empfehlung für jede Wohnung.
Schützen Sie Ihre private Reserve vor Doppelplanung
Trennen Sie Geld für Ihren Lebensunterhalt, frei verfügbare Objektmittel und die Erhaltungsrücklage der Gemeinschaft. Letztere dient dem Gemeinschaftseigentum und steht nicht wie Ihr Girokonto für die Kreditrate bereit. Eine angemessene Erhaltungsrücklage gehört zur ordnungsmäßigen Verwaltung; daraus folgt keine für jedes Gebäude passende Prozentzahl.
Lesen Sie Wirtschaftsplan, Jahresabrechnung und Vermögensbericht mit Beschlüssen und Gebäudezustand zusammen. Eine größere Gemeinschaftszahlung kann mit einem Mieterwechsel zusammenfallen. Klären Sie Höhe und Fälligkeit; unbekannt bedeutet nicht null Euro.
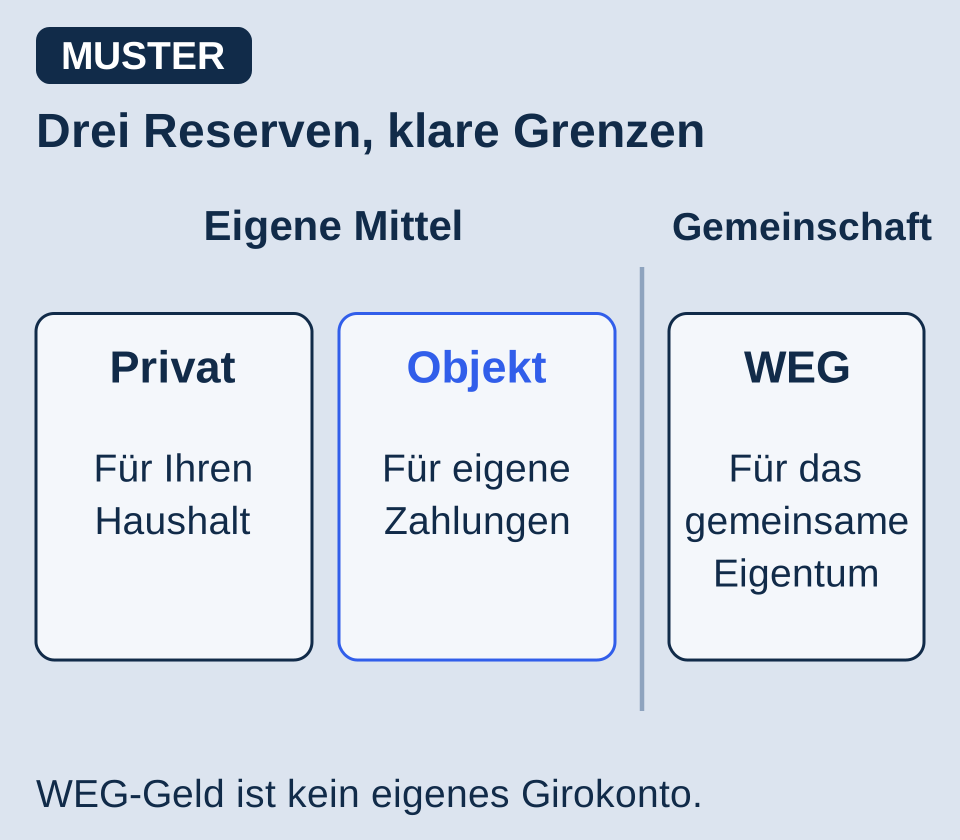
Die WEG-Unterlagen helfen, Rücklagenstand, geplante Zahlungen und offene Arbeiten auseinanderzuhalten.
Machen Sie den niedrigsten Kontostand sichtbar
Erstellen Sie einen Monatskalender mit tatsächlichen Anfangsbeständen, Kredit, Eigentümerzahlungen, Mieten und Einzelrechnungen. Verändern Sie Mietbeginn oder Kosten. So sehen Sie, welcher Termin Ihren Spielraum zuerst überschreitet.
Eine positive Jahresrendite garantiert kein Geld am Zahlungstag. Ist eine Rate gefährdet, klären Sie den Vertrag frühzeitig mit der Bank und gegebenenfalls fachlicher Beratung. Eine unbestätigte Stundung ist keine Geldquelle. Reicht der Puffer nicht, prüfen Sie Kaufaufwand, Mittel oder Objekt erneut.
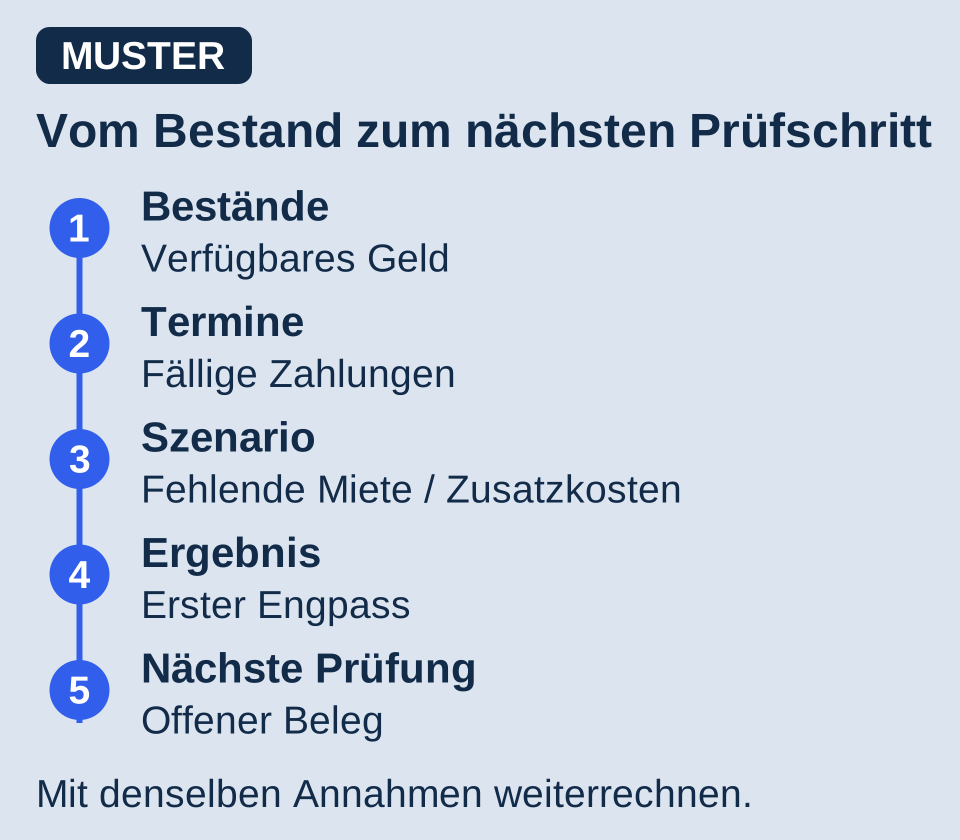
Beginnen Sie die Monatsrechnung im Rechner und ergänzen Sie den Verlauf der Kontobestände mit denselben Annahmen.
In der Immobilienanalyse verbinden Sie diesen Verlauf mit Ihrem Haushalt und den offenen Objektfragen.
Häufige Fragen
Wie viele Monate Reserve reichen immer?
Eine allgemeine Zahl folgt daraus nicht. Ihre Auszahlungen, Fälligkeiten, Arbeiten und der gewählte Zeitraum bestimmen den Bedarf.
Hilft das Aussetzen der eigenen Reserveüberweisung?
Es ändert die Verteilung zwischen eigenen Konten, nicht deren gemeinsame Summe. Externe Zahlungen müssen weiterhin gedeckt sein.
Beweist eine positive Mietrendite genug Puffer?
Nein. Eine Jahreskennzahl zeigt nicht, ob am konkreten Zahlungstermin ausreichend Geld verfügbar ist.
Wie behandle ich einen noch unbekannten Betrag?
Führen Sie Anlass und Termin als offenen Prüfpunkt. Eine bewusst gewählte Szenariosumme testet den Spielraum, bestätigt aber keine tatsächliche Rechnung.
Faktenbasis und Annahmen
- Wohnungseigentumsgesetz: Verwaltung und Erhaltungsrücklage (§ 19) · geprüft 2026-10-27
- Wohnungseigentumsgesetz: Wirtschaftsplan, Jahresabrechnung und Vermögensbericht (§ 28) · geprüft 2026-10-27
- Bürgerliches Gesetzbuch: Pflichten beim Darlehensvertrag (§ 488) · geprüft 2026-10-27
- Bürgerliches Gesetzbuch: Gesamtfälligstellung bei Teilzahlungsdarlehen (§ 498) · geprüft 2026-10-27
- Bürgerliches Gesetzbuch: Außerordentliches Kündigungsrecht beim Darlehen (§ 490) · geprüft 2026-10-27
- Stadt Freiburg: Zweckentfremdungssatzung vom 28. November 2023 · geprüft 2026-10-27
Die Beispiele sind Modellrechnungen. Maßgeblich sind das konkrete Objekt, aktuelle gesetzliche Voraussetzungen und ein individuelles Finanzierungsangebot. Eine persönliche Steuer- oder Rechtsberatung ist damit nicht verbunden.
Was bedeutet das für Ihre Investition?
Eine verständliche Rechnung beginnt mit Ihrem Ziel und Ihren Voraussetzungen.
Finanzanalyse anfragenMit eigenen Annahmen rechnen →
Verantwortliche Redaktion: Vitalii Papaiani. Menschlich geprüfte Ausgangsfassung; diese gekürzte Fassung wurde redaktionell neu geprüft.
Fragen zum Beitrag?
Die Kommentarfunktion ist derzeit nicht aktiviert. Stellen Sie uns Ihre Frage direkt.