UMKA Blog / Versicherung und Kosten
Elementarschadenversicherung: Ändert das Papier Ihren Vertrag?
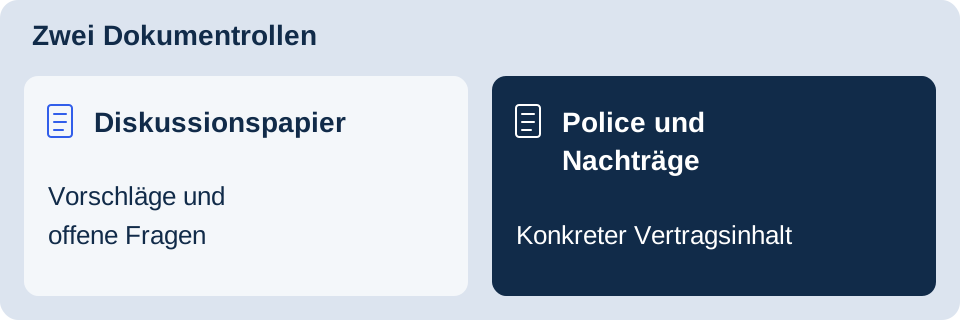
Das Diskussionspapier selbst ändert Ihren bestehenden Versicherungsvertrag nicht. Es beschreibt Vorschläge für den Elementarschutz in der Wohngebäudeversicherung. Für Ihre Planung zählen die tatsächliche Police und ihre Bedingungen. Eine angekündigte Reform ersetzt diese Prüfung nicht.
Welche Änderungen diskutiert werden
Das Bundesjustizministerium und das Bundesfinanzministerium haben ein Diskussionspapier zum Schutz vor Naturgefahren vorgelegt. Es beschreibt, wie neue Wohngebäudeversicherungen etwa um Schutz gegen Überschwemmung, Starkregen oder Rückstau ergänzt werden könnten. Auch bestehende Verträge werden behandelt.
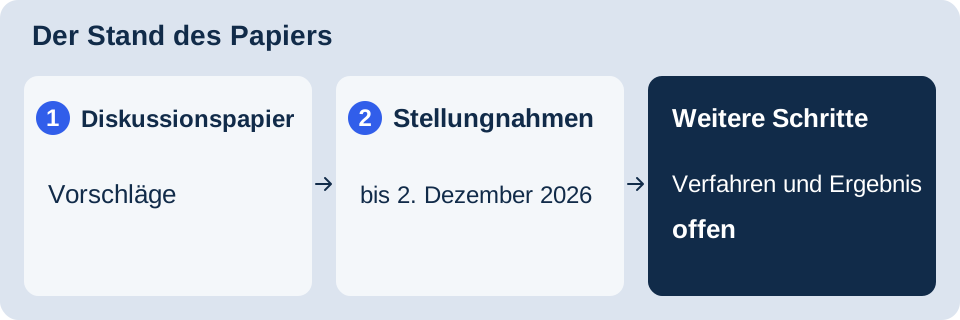
Die zugehörigen FAQ sehen zunächst die Diskussion mit Ländern und Verbänden vor. Stellungnahmen sind bis zum 2. Dezember 2026 vorgesehen; darauf soll die Ausarbeitung eines Gesetzentwurfs folgen. Dieser Beitrag erläutert diese Diskussionsunterlagen. Er ist kein vollständiger Überblick über sämtliche aktuellen Gesetzgebungsverfahren.
Was das für Ihre bestehende Police bedeutet
Ein politisches Papier ist weder Ihr Versicherungsschein noch ein Vertragsnachtrag. Lesen Sie ein Schreiben Ihres Versicherers deshalb anhand seines konkreten Inhalts: Welcher Vertrag ist gemeint, welche Leistung oder Zahlung soll sich ändern und ab wann? Die Überschrift einer Nachricht reicht dafür nicht.
Für vorhandene Verträge skizziert das Papier eine einjährige Beratungs- und Übergangsphase ab der möglichen Anwendbarkeit künftiger Regeln. Daraus lässt sich kein festes heutiges Umstellungsdatum ableiten. Die Frist für Stellungnahmen ist ebenso wenig eine allgemeine Frist zum Abschluss einer Versicherung.
Welche Teile des Modells noch offen sind
Diskutiert wird neben einem Standardmodell ein ausdrücklicher Wechsel in eine Mindestversicherung mit höherem Selbstbehalt. Der zur Prüfung stehende Opt-out bedeutet im beschriebenen Modell nicht den vollständigen Verzicht auf Elementarschutz. Ob und wie diese Option umgesetzt wird, ist eine andere Frage.
Auch eine Begrenzung der Weitergabe entsprechender Prämienbestandteile an Mieter soll geprüft werden. Das Papier selbst begründet damit kein neues Umlageverbot. Eine künftige Prämie lässt sich daraus ebenfalls nicht berechnen: Gebäude, Lage, Wert, Risiko und vereinbarter Selbstbehalt beeinflussen den Beitrag.
| Diskutierter Punkt | Was daraus nicht folgt |
|---|---|
| Erweiterung des Schutzes | Ihr bestehender Vertrag wurde durch das Papier bereits geändert. |
| Übergangsmodell | Für Ihre Police steht schon ein verbindliches Umstellungsdatum fest. |
| Mindestversicherung als Option | Ein vollständiger Verzicht auf Schutz ist beschlossen. |
| Prüfung der Prämienumlage | Die konkrete Abrechnung Ihres Vermieters ist damit geklärt. |
Die Diskussionspunkte und die FAQ verwenden beim prozentualen Selbstbehalt unterschiedliche Bezugsgrößen. Deshalb leiten wir daraus hier weder eine konkrete Eigenbeteiligung noch eine Auszahlung ab.
Ein Beispiel für eine vermietete Eigentumswohnung
Fiktiver Fall: Sie prüfen eine Wohnung. In der Unterlagenübersicht steht nur „Wohngebäudeversicherung“. Ob Überschwemmung oder Rückstau erfasst sind, ist daraus nicht erkennbar. Eine Nachricht über das Diskussionspapier schließt diese Lücke nicht.
Bitten Sie die Verwaltung um die tatsächliche Police, Nachträge und Bedingungen. Halten Sie versicherte Gefahren, Ausschlüsse und Selbstbehalt getrennt fest. Prüfen Sie auch, ob die Unterlagen das richtige Gebäude und den maßgeblichen Zeitraum betreffen. Eine unklare Deckung bleibt in Ihrer Entscheidung eine offene Frage.
Für den Kostenplan übernehmen Sie nur belegte Beiträge. Eine erwartete Reform ist kein belastbarer Nachweis für einen günstigeren Vertrag oder eine spätere Schadenleistung. Lassen Sie offene Versicherungsfragen gesondert klären, bevor Sie einen Schutz in Ihrer Rechnung voraussetzen.
Die Übersicht zu WEG-Unterlagen hilft Ihnen, die Anfrage an die Verwaltung vorzubereiten.
So bereiten Sie die nächste Klärung vor
- Legen Sie Versicherungsschein, gültige Nachträge und Bedingungen zusammen.
- Markieren Sie fehlende Angaben zu Naturgefahren, Selbstbehalt und Ausschlüssen.
- Trennen Sie belegte Vertragskosten von Vorschlägen und noch offenen Beträgen.
Häufige Fragen
Muss ich bis zum 2. Dezember 2026 eine Police abschließen?
Diese Frist im FAQ betrifft Stellungnahmen zum Diskussionspapier. Sie ist keine dort festgelegte allgemeine Abschlussfrist. Etwaige Fristen eines konkreten Versichererschreibens prüfen Sie gesondert.
Kann ich aus dem vorgeschlagenen Selbstbehalt eine Auszahlung berechnen?
Hier nicht. Die Unterlagen verwenden unterschiedliche prozentuale Bezugsgrößen. Für einen konkreten Schaden zählen zudem der tatsächliche Vertrag und die Bedingungen.
Erfasst das Modell jedes bisher unversicherte Wohngebäude?
Die FAQ beschreiben eine Erweiterung innerhalb der Wohngebäudeversicherung. Daraus folgt nicht schon die gesonderte Pflicht, für jedes bisher unversicherte Gebäude eine solche Police abzuschließen.
Genügt die Bezeichnung Wohngebäudeversicherung als Nachweis?
Die Bezeichnung allein zeigt den konkreten Elementarschutz nicht. Prüfen Sie die versicherten Gefahren, Ausschlüsse und Selbstbehalte anhand der gültigen Unterlagen.
Faktenbasis und Annahmen
- Diskussionspunkte zur Elementarschadenversicherung · geprüft 2026-10-29
- FAQ zu den Diskussionspunkten zur Elementarschadenversicherung · geprüft 2026-10-29
Die Erläuterung bezieht sich auf die geprüften Diskussionsunterlagen. Maßgeblich für Ihren konkreten Schutz sind die gültige Police und ihre Bedingungen. Das Beispiel ist erfunden; eine persönliche Versicherungs- oder Rechtsberatung ist damit nicht verbunden.
Was bedeutet das für Ihre Investition?
Ordnen Sie bekannte Kosten, Reserven und offene Fragen vor Ihrer Investitionsentscheidung.
Finanzanalyse anfragenVerantwortliche Redaktion: Vitalii Papaiani.
Veröffentlicht am
Fragen zum Beitrag?
Die Kommentarfunktion ist derzeit nicht aktiviert. Stellen Sie uns Ihre Frage direkt.