UMKA Blog / Steuern und Kaufplanung
AfA bei vermieteter Wohnung: Gebäude und Boden richtig trennen
Bei einer vermieteten Wohnung verteilen Sie Gebäudekosten über die Absetzung für Abnutzung, kurz AfA. Der Bodenanteil gehört nicht dazu. Aufteilung, Fertigstellung und Vermietungsbeginn bestimmen den Abzug. Er ist keine Auszahlung in gleicher Höhe.
Warum der Kaufpreis zuerst aufgeteilt wird
Mit der Eigentumswohnung erwerben Sie auch einen Anteil am Grundstück. Das Gebäude nutzt sich ab; Grund und Boden gelten steuerlich als nicht abnutzbar. Deshalb darf der gesamte Kaufpreis nicht einfach mit dem AfA-Satz multipliziert werden.
Die Aufteilung richtet sich nach dem Verhältnis der Verkehrswerte von Gebäude und Boden. Ein beliebiger Bodenbetrag oder eine attraktive Quote im Verkaufsprospekt genügen nicht als Nachweis.
Die BMF-Arbeitshilfe unterstützt eine typisierte Aufteilung und Plausibilitätsprüfung. Das Ergebnis ist eine sachverständig widerlegbare Schätzung. Besondere Merkmale des Objekts können eine gesonderte Bewertung verlangen.
Welcher lineare Satz zur Fertigstellung passt
Für die reguläre lineare Gebäude-AfA einer zu Wohnzwecken vermieteten Wohnung nennt § 7 Absatz 4 EStG diese jährlichen Sätze:
- Fertigstellung vor 1925: 2,5 Prozent.
- Fertigstellung von 1925 bis einschließlich 2022: 2 Prozent.
- Fertigstellung ab 2023: 3 Prozent.
Es zählt die Fertigstellung, nicht das Kaufjahr. Eine alte Wohnung erhält durch den Kauf 2026 keinen Neubausatz von 3 Prozent. Belegen Sie das Fertigstellungsjahr. Sonderfälle und eine abweichende tatsächliche Nutzungsdauer brauchen eine eigene Prüfung.
Ein Beispiel vom Kaufaufwand zum AfA-Betrag
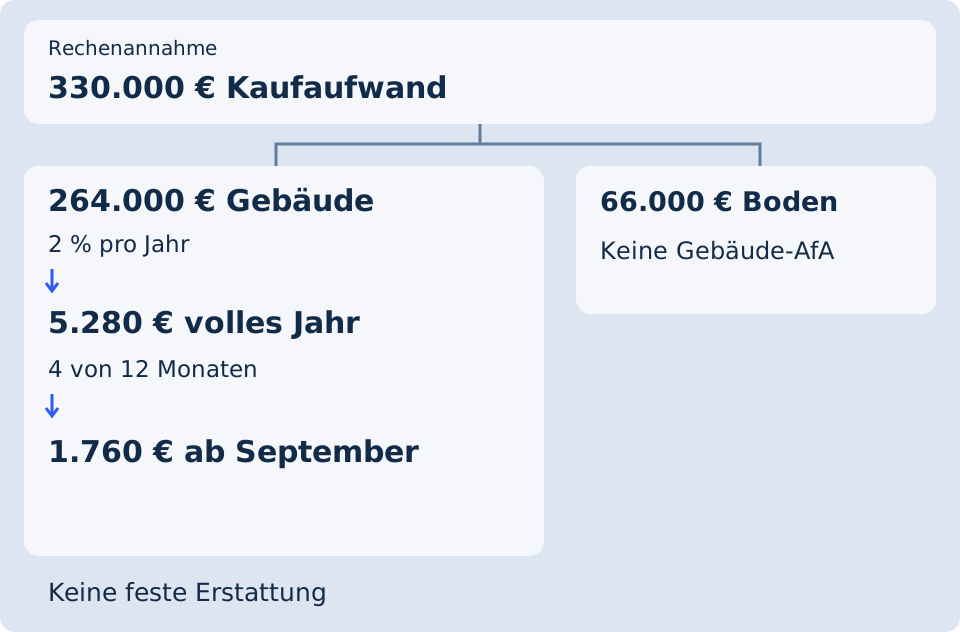
Alle Zahlen sind erfunden. Die 1998 fertiggestellte Wohnung kostet 300.000 Euro. Hinzu kommen angenommene 30.000 Euro Erwerbsnebenkosten, etwa Grunderwerbsteuer, Kaufmakler und Notarkosten des Kaufs. Finanzierungskosten und separat bewertete Ausstattung sind nicht enthalten.
Wir nehmen 80 Prozent Gebäude und 20 Prozent Boden an. Das ist keine empfohlene Quote. Die gesamten 330.000 Euro werden nach diesem angenommenen Wertverhältnis aufgeteilt.
| Rechengröße | Betrag |
|---|---|
| Kaufpreis plus Erwerbsnebenkosten | 330.000 € |
| Gebäude: 330.000 € × 80 % | 264.000 € |
| Boden: 330.000 € × 20 % | 66.000 € |
| Volles Jahr: 264.000 € × 2 % | 5.280 € |
| Kaufjahr ab September: 5.280 € × 4/12 | 1.760 € |
Unterstellt sind der steuerliche Erwerb im September und die vollständige weitere Wohnvermietung ab diesem Zeitpunkt. Es zählen vier Monate bis Dezember. Für jeden vollen Monat vor dem Erwerbsmonat entfällt ein Zwölftel des Jahresbetrags.
Beim Kauf zählt regelmäßig der Übergang von Besitz, Gefahr, Nutzungen und Lasten. Der Notartermin allein bestimmt den AfA-Beginn nicht. Für die Bewertung zur Aufteilung nutzt die BMF-Arbeitshilfe dagegen den Kaufvertragszeitpunkt. Trennen Sie beide Termine.
Rechenannahme
330.000 € Kaufaufwand
264.000 € Gebäude
2 % pro Jahr
5.280 € volles Jahr
4 von 12 Monaten
1.760 € ab September
66.000 € Boden
Keine Gebäude-AfA
Keine feste Erstattung
Warum 5.280 Euro Abzug keine 5.280 Euro Erstattung sind
AfA mindert als Werbungskosten das Ergebnis Ihrer Vermietung. Die tatsächliche Steuerwirkung hängt von Ihrer gesamten steuerlichen Situation ab. Ein Abzug von 5.280 Euro ist deshalb keine feste Erstattung.
Für die Abschreibung werden nicht jährlich weitere 5.280 Euro vom Konto abgebucht. Der Kaufaufwand wurde bereits bezahlt oder finanziert. Kreditrate, laufende Kosten und Reparaturen bleiben fällig. Planen Sie die Liquidität zunächst ohne unbestätigte Steuererstattung.
Der Cashflow-Ratgeber zeigt, welche tatsächlichen Zahlungen in Ihr Monatsbudget gehören.
Welche Unterlagen vor der Kalkulation helfen
Ordnen Sie Kaufvertrag, Aufteilungsunterlagen und Erwerbsrechnungen. Belegen Sie Fertigstellung und Übergang von Besitz, Gefahr, Nutzungen und Lasten. Trennen Sie kaufbezogene Notarkosten von Kreditbesicherungskosten. Nicht jede Notarrechnung gehört pauschal zum Gebäude.
Lassen Sie die konkrete AfA-Basis und den Beginn steuerlich prüfen. Für den wirtschaftlichen Vergleich bleibt zusätzlich der volle Kaufaufwand relevant. Ein höherer Gebäudeanteil ersetzt weder eine tragfähige Miete noch eine ausreichende Reserve.
Der Überblick hilft, den gesamten Finanzierungsbedarf neben dem Kaufpreis zu erfassen.
Häufige Fragen
Kann ich den Bodenanteil ebenfalls abschreiben?
Nicht über die reguläre Gebäude-AfA. Grund und Boden sind nicht abnutzbar. Im Beispiel bleiben deshalb 66.000 Euro außerhalb der Gebäude-AfA, obwohl sie zum Kaufaufwand gehören.
Gelten für jede heute gekaufte Wohnung 3 Prozent?
Nein. Für die hier erklärte lineare AfA zählt die Fertigstellung. Bei einer 1998 fertiggestellten Wohnung bleiben es grundsätzlich 2 Prozent, auch bei einem späteren Kauf.
Ist die Quote von 80 Prozent Gebäude verbindlich?
Nein. Sie ist nur eine Rechenannahme. Die tatsächliche Aufteilung braucht eine nachvollziehbare Wertgrundlage. Die BMF-Arbeitshilfe macht eine beliebige Quote nicht automatisch richtig.
Erhalte ich den AfA-Betrag monatlich vom Finanzamt?
Nein. AfA ist ein steuerlicher Abzug. Die Wirkung auf Ihre Steuerzahlung ist gesondert zu klären. Planen Sie den Abzug nicht als monatlichen Mieteingang.
Faktenbasis und Annahmen
- EStG § 7: Absetzung für Abnutzung · geprüft 2026-11-02
- EStG § 9: Werbungskosten · geprüft 2026-11-02
- EStG § 2: Umfang der Besteuerung, Begriffsbestimmungen · geprüft 2026-11-02
- Arbeitshilfe zur Kaufpreisaufteilung, Stand März 2026 · geprüft 2026-11-02
- Anleitung für die Berechnung zur Aufteilung eines Grundstückskaufpreises, 2026 · geprüft 2026-11-02
- BMF-Schreiben vom 26. Januar 2026: Instandsetzung und Modernisierung von Gebäuden · geprüft 2026-11-02
Die Erläuterung bezieht sich auf die genannten geprüften Quellen. Die Beurteilung Ihrer konkreten Unterlagen und persönlichen Situation bleibt eine gesonderte Aufgabe.
Was bedeutet das für Ihre Investition?
UMKA ordnet Budget, Kosten und Cashflow. Bringen Sie offene Annahmen mit. Die persönliche steuerliche Beurteilung gehört zur zuständigen Steuerberatung.
Finanzanalyse anfragenVerantwortliche Redaktion: Vitalii Papaiani.
Veröffentlicht am
Fragen zum Beitrag?
Die Kommentarfunktion ist derzeit nicht aktiviert. Stellen Sie uns Ihre Frage direkt.