UMKA Blog / Altersvorsorge und Wohnen
Wohn-Riester: Geerbten Immobilienkredit tilgen?
Sie erben Ihr Zuhause samt Kredit. Können Sie zur Tilgung Ihr eigenes Riester-Guthaben einsetzen? Das kann möglich sein, wie ein BFH-Urteil zeigt. Entscheidend bleiben die eigene Nutzung, der Kreditzweck und die weiteren Voraussetzungen.
Was der BFH für den Alleinerben entschieden hat
Im Verfahren X R 3/24 erbte ein Mann von seiner Frau die Wohnung und ihren Kredit. Er lebte bereits dort. Der Kredit hatte die Schaffung der Wohnung finanziert und war später umgeschuldet worden. Zur Tilgung wollte er Kapital aus seinem eigenen geförderten Altersvorsorgevertrag verwenden.
Der BFH wies die Revision der Zentralen Zulagenstelle für Altersvermögen, kurz ZfA, zurück. Das Urteil stammt vom 21. September 2026; die offizielle Entscheidungsliste nennt den 29. Oktober als Veröffentlichung. Das Gericht legte geltendes Recht aus. Ein neues Gesetz trat dadurch nicht in Kraft.
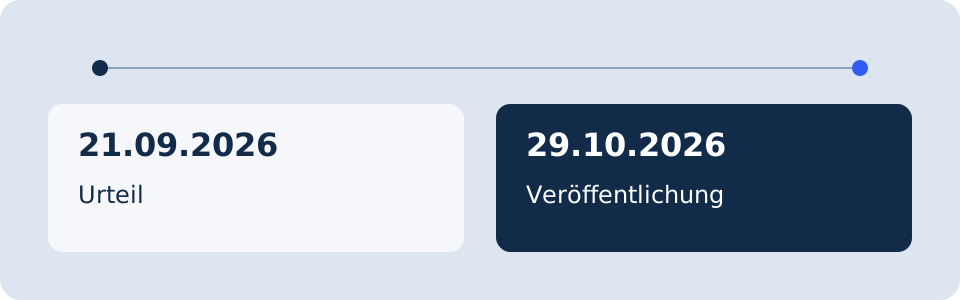
21.09.2026
Urteil
29.10.2026
Veröffentlichung
Welche Verbindung zwischen Kredit und Wohnung zählt
Der Erbfall allein genügt nicht. Im entschiedenen Fall kamen diese Merkmale zusammen:
- Der Alleinerbe übernahm sowohl das Eigentum als auch die Darlehensschuld kraft Gesetzes.
- Die Wohnung war seine selbst genutzte Hauptwohnung oder sein Lebensmittelpunkt.
- Das Darlehen finanzierte unmittelbar die Anschaffung oder Herstellung der Wohnung.
- Die Finanzierungsverbindung blieb auch bei der Umschuldung bestehen.
Deshalb ist die Kreditgeschichte wichtig. Eine spätere Umschuldung unterbricht den Zusammenhang nicht automatisch. Im Gerichtsfall war die fortbestehende Verbindung belegt. Eine ausschließlich vermietete Kapitalanlage ist dagegen nicht der entschiedene Fall.
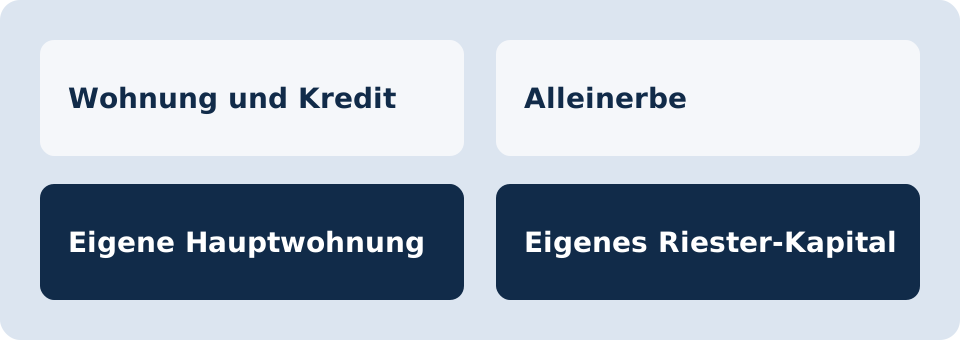
Wohnung und Kredit
Alleinerbe
Eigene Hauptwohnung
Eigenes Riester-Kapital
Ein Rechenbeispiel für die Teilentnahme
Nehmen Sie einen erfundenen Alleinerben mit eigenem Hauptwohnsitz in Deutschland an. Der geerbte Kredit für die Schaffung der Wohnung beträgt 8.000 Euro. Sein eigener Vertrag enthält 12.000 Euro gefördertes Kapital. Wir unterstellen gleichbleibende Werte und keine Kosten; das ist keine Vertragsbewertung.
Bei einer Teilentnahme verlangt der aktuelle § 92a EStG mindestens 3.000 Euro gefördertes Restkapital. Die Entnahme zur Kredittilgung muss ebenfalls mindestens 3.000 Euro betragen. Der reine Rechenschritt lautet: 12.000 Euro minus 8.000 Euro ergibt 4.000 Euro.
| Rechengröße | Betrag |
|---|---|
| Gefördertes Kapital vorher | 12.000 € |
| Geplante Teilentnahme | 8.000 € |
| Rechnerischer geförderter Rest | 4.000 € |
Die beiden Mindestbeträge wären rechnerisch eingehalten. Das ist noch keine Bewilligung. Für die gesetzliche Restkapitalprüfung zählt der geförderte Stand am Ende des Tages, an dem die ZfA den Bescheid ausstellt. Hinzu kommen die übrigen Voraussetzungen des konkreten Vertrags und Vorhabens.
Welche Folgen Sie weiter prüfen müssen
Die Verwendung nach § 92a Absatz 1 Nummer 1 ist nur bis zum Beginn der Auszahlungsphase vorgesehen. Die Entnahme wird im Wohnförderkonto erfasst. Weniger Bankschulden bedeuten deshalb nicht automatisch weniger Steuern oder eine insgesamt günstigere Altersvorsorge.
Geben Sie das eigene Wohnen auf, sieht das Gesetz Folgen und bestimmte Ausnahmen vor. Prüfen Sie deshalb einen geplanten Verkauf oder eine Vermietung erneut. Das Urteil ist keine allgemeine Empfehlung, einen Riester-Vertrag aufzulösen.
Wie Sie Ihren Fall vor der Auszahlung ordnen
Legen Sie Erbnachweis, Eigentumsnachweis und die Kreditunterlagen nebeneinander. Prüfen Sie anhand der ursprünglichen Finanzierung und späterer Umschuldungen, wofür das Darlehen eingesetzt wurde. Klären Sie mit dem Anbieter den geförderten Vertragsbestand und mögliche Kosten.
Beantragen Sie die Verwendung bei der ZfA mit den erforderlichen Nachweisen. Nach § 92b EStG ist der Antrag spätestens zehn Monate vor Beginn der Auszahlungsphase zu stellen. Sie entscheidet durch Bescheid, bis zu welcher Höhe eine begünstigte Verwendung vorliegen kann. Der Anbieter darf erst nach ihrer Mitteilung auszahlen. Die Nachricht über das Urteil ersetzt dieses Verfahren nicht.
Häufige Fragen
Musste die verstorbene Person selbst einen Riester-Vertrag haben?
Im entschiedenen Fall nicht. Die Verstorbene hatte keinen solchen Vertrag. Der Antrag betraf den eigenen Vertrag des Alleinerben. Die Auszahlung eines geerbten Riester-Vertrags war nicht das Thema.
Gilt das Ergebnis auch für eine Erbengemeinschaft?
Das lässt sich aus diesem Urteil nicht pauschal ableiten. Es betrifft einen Alleinerben. Miterben, einzelne Anteile und der Erwerb weiterer Anteile benötigen eine eigene Prüfung.
Reicht ein späterer Beitritt zur Anschlussfinanzierung?
Nicht automatisch. Der BFH grenzt einen späteren vertraglichen Beitritt vom gesetzlichen Eintritt durch Erbschaft ab. Die Schuld muss unmittelbar mit dem Kauf oder der Schaffung der Wohnung zusammenhängen.
Sind 8.000 Euro Entnahme auch 8.000 Euro Steuerersparnis?
Nein. Im Beispiel wird vorhandenes eigenes Kapital für eine Schuld verwendet. Eine Steuerersparnis ist damit nicht berechnet. Wohnförderkonto, Vertragskosten und die persönliche Situation sind getrennt zu prüfen.
Faktenbasis und Annahmen
- BFH X R 3/24 vom 21. September 2026 · geprüft 2026-10-31
- EStG § 92a: Verwendung für eine selbst genutzte Wohnung · geprüft 2026-10-31
- EStG § 92b: Verfahren bei Verwendung für eine selbst genutzte Wohnung · geprüft 2026-10-31
- BFH Entscheidungsliste: Veröffentlichung von X R 3/24 · geprüft 2026-10-31
Die Erläuterung bezieht sich auf die genannten geprüften Quellen. Die Beurteilung Ihrer konkreten Unterlagen und persönlichen Situation bleibt eine gesonderte Aufgabe.
Was bedeutet das für Ihre Investition?
Trennen Sie vorhandene Mittel, Kreditbelastung und offene Fragen Ihrer Immobilienentscheidung.
Finanzanalyse anfragenVerantwortliche Redaktion: Vitalii Papaiani.
Veröffentlicht am
Fragen zum Beitrag?
Die Kommentarfunktion ist derzeit nicht aktiviert. Stellen Sie uns Ihre Frage direkt.